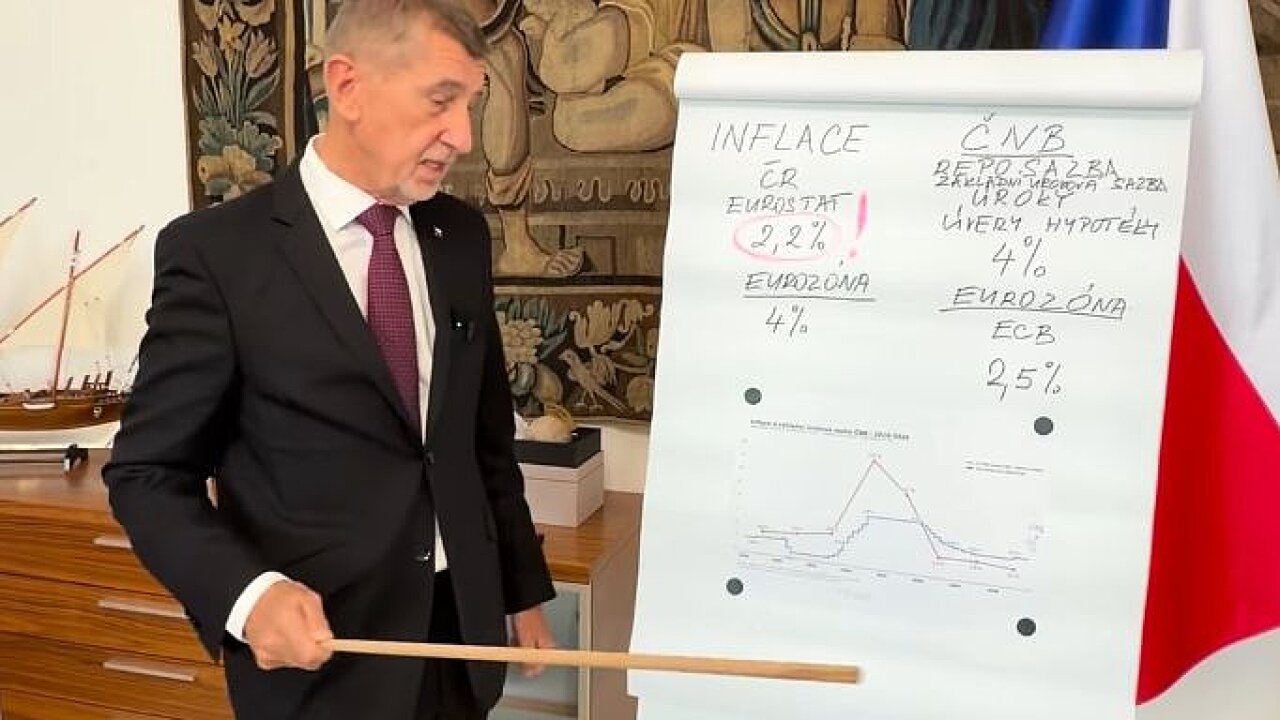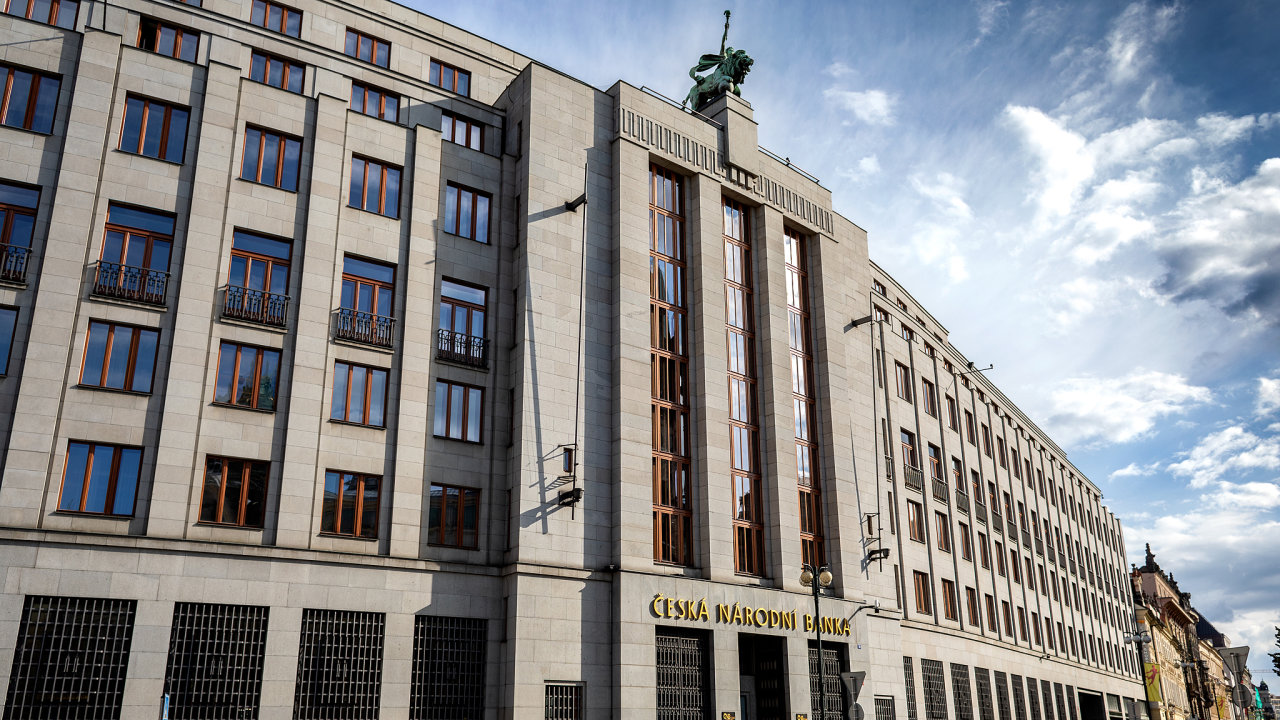
Po čtvrtečním rozhodnutí ČNB o zvýšení sazeb se ve veřejném prostoru objevilo velké množství názorů, že centrální banka zdražila hypotéky. Skutečný mechanismus je ale složitější a hlavní roli v něm hrají jiné věci.
Hypoteční sazby, protože většina spotřebitelů si úrok na několik let fixuje, se odvíjejí od cen úrokových swapů. To jsou kontrakty, v nichž si dvě banky vymění pevnou sazbu za pohyblivou. Jejich cena je v podstatě odhadovanou cenou peněz na tři až pět let (banky se de facto domluví, „kolik si myslíme, že úrok bude za daný počet let“, a podle toho nastaví cenu swapu). Banka si tak zajistí své náklady a přidá marži, která pokrývá riziko, kapitál, provoz a tak dále. Základní sazba ČNB určuje cenu peněz na dva týdny, hypotéka je ale dlouhý závazek.
Dlouhé sazby, tedy swapy nebo i výnosy státních dluhopisů, odrážejí mnoho faktorů. Jednak samozřejmě hraje roli, kde jsou a jaké krátké sazby trh v následujících letech čeká. Důležitou roli ale hraje zejména to, jakou prémii za riziko (inflace, udržitelnost státního rozpočtu, geopolitická nejistota a podobně) investoři žádají. Čím delší splatnost, tím větší je důležitost rizikové prémie.
Mají banky skutečně přemrštěné marže u hypoték? Podívali jsme se na čísla a zjistili, zda je vládní kritika na místě
Letos šly dlouhé sazby nahoru všude. Po útoku na Írán a uzavření Hormuzského průlivu zdražila ropa a trhy začaly počítat s tím, že sazby zůstanou výše. Kvůli inflaci, vyšším výdajům na zbrojení, deficitům státních rozpočtů, zvýšené nejistotě... Výnos desetiletého dluhopisu vzrostl od 27. února, posledního dne před válkou, do 6. listopadu v Česku o 0,8 bodu, v Německu o 0,6, na Slovensku o 0,9 a ve Francii o 1,5. Jde tedy o společný evropský pohyb, ne o českou specialitu.
Hypotéky proto zdražovaly dřív, než ČNB cokoli udělala. Dlouhé sazby poskočily v prvních březnových dnech až o procentní bod a banky to promítly do nabídek. Sazba nově sjednaných hypoték podle Hypomonitoru ČBA stoupla od března do května z 4,43 na 4,67 procenta. ČNB sazbu poprvé zvedla až v červnu a následně v srpnu i v září nechala sazby beze změny, zatímco hypoteční sazby dále rostly.
Teď dlouhé sazby trochu korigují. Ropa zlevnila, výnos českého desetiletého dluhopisu klesl. Pokles začal před čtvrtkem a v den rozhodnutí výnos (tedy dlouhé sazby) dále klesl. ČNB čeká, že inflace na začátku příštího roku přechodně vzroste a v průměru roku 2027 dosáhne 3,2 procenta. Při sazbě čtyři procenta je reálný úrok necelé jedno procento. Srozumitelné zpřísnění vůči inflaci, kterou sama čeká nad cílem, může snižovat riziko, že se inflace uchytí v myslích lidí a celé ekonomice, a tím i prémii, kterou investoři za dlouhé půjčování chtějí. Pokud tedy chceme hledat viníka za vyšší sazby hypoték, musíme se dívat jinam než do ulice Na Příkopě.
Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace