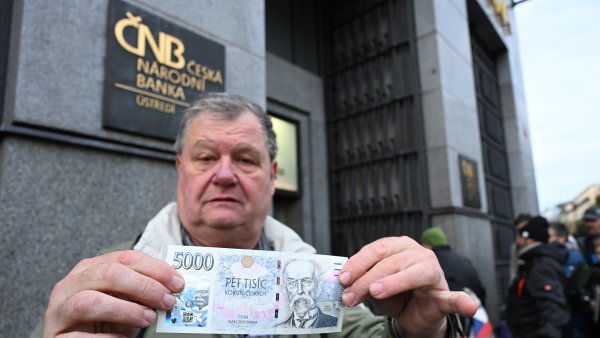
Podle původního scénáře z listopadu 2013 měl být kurzový závazek opuštěn na počátku roku 2015. Aktuální potřeba intervencí ze strany ČNB de facto ukazuje, že toto načasování mělo svůj smysl.
Připomeňme, že prognóza centrální banky z listopadu 2013 očekávala pro první čtvrtletí 2015 hospodářský růst těsně nad 3 % a inflaci těsně pod 2% inflačním cílem. Skutečná data o hospodářském vývoji v prvním čtvrtletí 2015 ovšem přinesla vůči tehdejší prognóze rozporuplné výsledky. Zatímco růst HDP o 4 % prognózu značně překonal, inflace ve výši 0,2 % byla naopak podstatně níže. Co způsobilo tento jasný rozpor? Modelové vazby pravděpodobně nezachycují realisticky skutečný vliv měnového kurzu na inflaci – v terminologii centrálního bankovnictví tzv. transmisi měnového kurzu do inflace.
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace